Domain dampfreiniger24.de kaufen?
Wir ziehen mit dem Projekt
dampfreiniger24.de um.
Sind Sie am Kauf der Domain
dampfreiniger24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dampfreiniger24.de kaufen?
Wie kann man Dampf zur Reinigung und Desinfektion in Haushalt und Industrie effektiv einsetzen?
Dampf kann zur Reinigung und Desinfektion in Haushalt und Industrie effektiv eingesetzt werden, indem man einen Dampfreiniger verwendet, der heißes Dampf erzeugt. Der Dampf löst Schmutz und Bakterien von Oberflächen und tötet sie ab. Durch die Hitze des Dampfes werden auch hartnäckige Verschmutzungen effektiv entfernt. **
Wie kann man durch steuerliche Optimierung den eigenen Haushalt steuerarm gestalten?
Durch die Nutzung von steuerlichen Freibeträgen und Abzugsmöglichkeiten können Steuern gespart werden. Investitionen in steueroptimierte Anlagen wie Riester-Rente oder vermögenswirksame Leistungen können ebenfalls helfen. Zudem ist es ratsam, regelmäßig die steuerliche Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Toolland Dampf-Tapetenablöser, Dampfreiniger, Schwarz, WeissDer Toolland Dampf-Tapetenablöser ist ein leistungsstarkes und vielseitiges Gerät, das speziell für die effiziente Entfernung von Tapeten und die Dampfreinigung konzipiert wurde. Mit einem leistungsstarken 2200 W Heizelement erzeugt dieses Gerät konstanten Dampf, der effektiv Tapetenkleber löst und die Entfernung erleichtert. Der grosszügige 4,5 l Wassertank ermöglicht bis zu 70 Minuten kontinuierlichen Betrieb, was besonders vorteilhaft für grosse Wandflächen ist, da häufiges Nachfüllen entfällt. Die Dampfplatte mit den Abmessungen 28 cm x 20 cm sorgt dafür, dass grosse Flächen in einem Durchgang bearbeitet werden können. Der 3 m lange flexible Schlauch bietet eine erweiterte Reichweite, um auch hohe Wände und schwer zugängliche Stellen zu erreichen. Hergestellt aus robustem PVC-Kunststoff, eignet sich der Dampf-Tapetenablöser auch für die Reinigung von Böden und Fliesen, was ihn zu einem praktischen Werkzeug für die Haushaltswartung macht. Mit einem Gewicht von nur 275 g ist er leicht zu handhaben und ideal für den Innenbereich geeignet. - 2200 W Heizelement für schnellen Dampfausstoss - 4,5 l Wassertank für bis zu 70 Minuten Betrieb - 28 cm x 20 cm Dampfplatte für grosse Flächen - 3 m flexibler Schlauch für schwer erreichbare Stellen.55,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nedis Dampfreiniger / 1500 W / 550 l / Dampf / Funktion Dampf / 5.00 m / 30 s / Dampfmopp, Dampfreiniger, SchwarzDer Nedis Dampfreiniger ist ein vielseitiges Reinigungsgerät, das Ihre Reinigungsroutine revolutioniert. Mit einer Leistung von 1500 W und einer Dampftemperatur von bis zu 110 °C entfernt er mühelos Keime und Bakterien, wodurch eine chemiefreie Desinfektion gewährleistet wird. Der 550-ml-Wassertank ermöglicht bis zu 28 Minuten ununterbrochenen Dampf, ideal für die Reinigung grosser Flächen. Der dreieckige Moppkopf und der um 180° schwenkbare Kopf sorgen dafür, dass auch schwer zugängliche Stellen wie Ecken und unter Möbeln gründlich gereinigt werden können. Zudem bietet der Dampfreiniger einen einstellbaren Dampfdurchsatz von 10-26 g/min, was eine präzise Anpassung an verschiedene Oberflächen ermöglicht. Mit dem umfassenden 11-in-1-Zubehörset wird der Nedis Dampfreiniger zur perfekten All-in-One-Lösung für Böden, Fenster, Polster und mehr. - Multifunktionales 11-in-1-Zubehörset für vielseitige Anwendungen - Einstellbarer Dampfdurchsatz für empfindliche und hartnäckige Oberflächen - Dreieckiger Moppkopf für optimale Reinigung in Ecken - Bis zu 28 Minuten ununterbrochener Dampf für grosse Flächen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **


Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
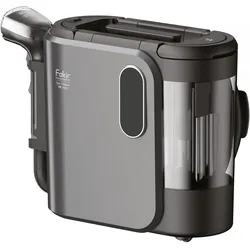
Fakir Dampf/Fleckenreiniger, Dampfreiniger, SchwarzReinigungsfunktion mit warmem Wasser: Die Reinigungsfunktion mit heissem Wasser bietet eine gründliche und effektive Reinigung für alle Oberflächen. Heissdampf-Reinigungsfunktion: Der Spot Cleaner entfernt mühelos getrocknete, klebrige und hartnäckige Flecken sowie Bakterien mit heissem Dampf. LED-Touchscreen: Das benutzerfreundliche LED-Display ermöglicht eine einfache Steuerung und Anzeige der Reinigungsmodi und Leistungsparameter. Sprachsteuerung: Die Sprachsteuerung in englischer Sprache macht die Bedienung des Geräts besonders komfortabel. Leistungsstarkes Heizsystem: Mit einer Leistung von 2.000 Watt und einer Aufheizzeit von nur 30 Sekunden ist der Spot Cleaner schnell einsatzbereit. Vielseitige Reinigungsmodi: Vier verschiedene Reinigungsmodi ermöglichen eine Anpassung an die Reinigungsbedürfnisse unterschiedlicher Oberflächen. Zwei grosse, abnehmbare Behälter: Der Schmutzwassertank fasst 1.300 ml und der Frischwassertank 1.600 ml. Die getrennten Behälter ermöglichen eine einfache Befüllung und Entleerung, während sauberes von schmutzigem Wasser getrennt wird. Effektive Dampfreinigung: Mit einer Dampftemperatur von 85,1 °C bis 96,2 °C und einer Heisswassertemperatur von 45 °C bis 53,7 °C bietet der Spot Cleaner umfassende Reinigungsleistung. Kabellänge und Schlauchlänge: Der 5 Meter lange Kabel und der 1,6 Meter lange Schlauch sorgen für ein grosszügiges Aktionsradius von 6,6 Metern. Praktische Funktionen: Das Gerät verfügt über eine Kabel- und Schlauchhalterung sowie eine Halterung für die Reinigungsbürste. Vier drehbare Räder und ein Tragegriff gewährleisten eine einfache Handhabung und Beweglichkeit. Zubehör: Inklusive Dampfdüsen für vielfältige Reinigungsaufgaben.191,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toolland Dampf-Tapetenablöser, Dampfreiniger, Schwarz, WeissDer Toolland Dampf-Tapetenablöser ist ein leistungsstarkes und vielseitiges Gerät, das speziell für die effiziente Entfernung von Tapeten und die Dampfreinigung konzipiert wurde. Mit einem leistungsstarken 2200 W Heizelement erzeugt dieses Gerät konstanten Dampf, der effektiv Tapetenkleber löst und die Entfernung erleichtert. Der grosszügige 4,5 l Wassertank ermöglicht bis zu 70 Minuten kontinuierlichen Betrieb, was besonders vorteilhaft für grosse Wandflächen ist, da häufiges Nachfüllen entfällt. Die Dampfplatte mit den Abmessungen 28 cm x 20 cm sorgt dafür, dass grosse Flächen in einem Durchgang bearbeitet werden können. Der 3 m lange flexible Schlauch bietet eine erweiterte Reichweite, um auch hohe Wände und schwer zugängliche Stellen zu erreichen. Hergestellt aus robustem PVC-Kunststoff, eignet sich der Dampf-Tapetenablöser auch für die Reinigung von Böden und Fliesen, was ihn zu einem praktischen Werkzeug für die Haushaltswartung macht. Mit einem Gewicht von nur 275 g ist er leicht zu handhaben und ideal für den Innenbereich geeignet. - 2200 W Heizelement für schnellen Dampfausstoss - 4,5 l Wassertank für bis zu 70 Minuten Betrieb - 28 cm x 20 cm Dampfplatte für grosse Flächen - 3 m flexibler Schlauch für schwer erreichbare Stellen.55,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Dampf zur Reinigung und Desinfektion in Haushalt und Industrie effektiv einsetzen?
Dampf kann zur Reinigung und Desinfektion in Haushalt und Industrie effektiv eingesetzt werden, indem man einen Dampfreiniger verwendet, der heißes Dampf erzeugt. Der Dampf löst Schmutz und Bakterien von Oberflächen und tötet sie ab. Durch die Hitze des Dampfes werden auch hartnäckige Verschmutzungen effektiv entfernt. **
-
Wie kann man durch steuerliche Optimierung den eigenen Haushalt steuerarm gestalten?
Durch die Nutzung von steuerlichen Freibeträgen und Abzugsmöglichkeiten können Steuern gespart werden. Investitionen in steueroptimierte Anlagen wie Riester-Rente oder vermögenswirksame Leistungen können ebenfalls helfen. Zudem ist es ratsam, regelmäßig die steuerliche Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche
-
Nedis Dampfreiniger / 1500 W / 550 l / Dampf / Funktion Dampf / 5.00 m / 30 s / Dampfmopp, Dampfreiniger, SchwarzDer Nedis Dampfreiniger ist ein vielseitiges Reinigungsgerät, das Ihre Reinigungsroutine revolutioniert. Mit einer Leistung von 1500 W und einer Dampftemperatur von bis zu 110 °C entfernt er mühelos Keime und Bakterien, wodurch eine chemiefreie Desinfektion gewährleistet wird. Der 550-ml-Wassertank ermöglicht bis zu 28 Minuten ununterbrochenen Dampf, ideal für die Reinigung grosser Flächen. Der dreieckige Moppkopf und der um 180° schwenkbare Kopf sorgen dafür, dass auch schwer zugängliche Stellen wie Ecken und unter Möbeln gründlich gereinigt werden können. Zudem bietet der Dampfreiniger einen einstellbaren Dampfdurchsatz von 10-26 g/min, was eine präzise Anpassung an verschiedene Oberflächen ermöglicht. Mit dem umfassenden 11-in-1-Zubehörset wird der Nedis Dampfreiniger zur perfekten All-in-One-Lösung für Böden, Fenster, Polster und mehr. - Multifunktionales 11-in-1-Zubehörset für vielseitige Anwendungen - Einstellbarer Dampfdurchsatz für empfindliche und hartnäckige Oberflächen - Dreieckiger Moppkopf für optimale Reinigung in Ecken - Bis zu 28 Minuten ununterbrochener Dampf für grosse Flächen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.